Leseprobe · Rechnungswesen Teil 2, Kapitel 2.3

Ist das Imparitätsprinzip unfair?

Ein Ausschnitt aus meinem Skript für den Technischen Betriebswirt. Durch alle Teile begleitet dich VeloWerk, ein mittelständischer E-Bike-Hersteller. An seinen Zahlen und Alltagsszenen wird jeder Begriff greifbar.

KopfkinoIm November steigt der Aluminiumpreis kräftig. Die 900 Rahmen im Lager wären heute 18.000 € mehr wert als beim Einkauf. Der Vertriebsleiter freut sich: „Dann haben wir ja Gewinn gemacht!“ Die Buchhalterin schüttelt den Kopf. Zwei Wochen später fällt der Preis für Lithium-Akkus, und plötzlich soll ein Verlust gebucht werden, obwohl noch kein einziger Akku verkauft ist. Ist das nicht unfair?

Allgemeine Bewertungsgrundsätze (§ 252 HGB)

Bevor VeloWerk auch nur einen Rahmen in der Bilanz bewertet, gelten ein paar Spielregeln. Die drei wichtigsten für unsere Szene:

GrundsatzBedeutungVeloWerk
EinzelbewertungJeder Vermögensgegenstand und jede Schuld wird einzeln bewertet.Gewinn bei den Rahmen darf Verlust bei den Akkus nicht ausgleichen.
StichtagsprinzipMaßgeblich sind die Verhältnisse am Bilanzstichtag.Zählt, was am 31.12. gilt, nicht was im Frühjahr gehofft wird.
Vorsichtsprinzip mit Realisations­prinzip und Imparitäts­prinzipGewinne erst, wenn sie durch Umsatz verwirklicht sind. Drohende Verluste schon, wenn sie absehbar sind.Alu-Preis steigt: kein Gewinn. Akku-Preis fällt: Verlust buchen.
Im Gesetz nachschlagen§ 252 Abs. 1 Nr. 4 HGB. Markier dir dort die beiden Satzteile: „alle vorhersehbaren Risiken und Verluste … zu berücksichtigen“ und „Gewinne sind nur zu berücksichtigen, wenn sie am Abschlußstichtag realisiert sind“. Genau das ist die Ungleichbehandlung.
Hintergrund: Ist das Imparitätsprinzip unfair?„Imparität“ heißt Ungleichbehandlung, und genau die ist gewollt. Ein Gewinn, der nur auf dem Papier steht, könnte ausgeschüttet werden, und das Geld wäre weg, bevor der Rahmen überhaupt verkauft ist. Fällt der Alu-Preis wieder, fehlt es. Ein absehbarer Verlust dagegen wird sofort gezeigt, damit niemand Geld verteilt, das schon verloren ist. Das HGB schützt so die Gläubiger. Die Antwort an den Vertriebsleiter lautet also: Gewinn gibt es, wenn das E-Bike verkauft ist.

Das Niederstwertprinzip (§ 253 HGB)

Die Anschaffungs- oder Herstellungskosten sind die Obergrenze. Höher darf nie bewertet werden. Ist der Wert am Stichtag niedriger, gilt je nach Vermögensart:

VermögenWertminderung dauerndWertminderung vorübergehend
Sachanlagen, immaterielles AnlagevermögenPflicht zur AbschreibungVerbot
FinanzanlagenPflichtWahlrecht
UmlaufvermögenPflicht, immer (strenges Niederstwertprinzip)
MerkeGemildertes Niederstwertprinzip = Anlagevermögen: Abschreibung nur bei dauernder Wertminderung Pflicht.
Strenges Niederstwertprinzip = Umlaufvermögen: Der niedrigere Wert ist immer anzusetzen.
Hintergrund: Warum ist das Umlaufvermögen strenger?Umlaufvermögen soll bald zu Geld werden. Liegt sein Marktwert unter dem Buchwert, ist der Verlust beim Verkauf praktisch sicher. Eine Maschine dagegen wird nicht verkauft, sondern genutzt. Ein kurzer Preisrutsch am Gebrauchtmarkt ändert nichts an ihrem Nutzen für den Betrieb. Deshalb muss beim Anlagevermögen erst dann abgeschrieben werden, wenn der Wert dauerhaft gesunken ist.
Lerntipp: Prinzipien im AlltagFormuliere jedes Bewertungsprinzip als Satz mit einem Beispiel aus deinem Alltag. Imparitätsprinzip: „Den möglichen Verlust beim Aktienkauf rechne ich schon ein, den möglichen Gewinn erst, wenn ich verkauft habe.“ Wer die Prinzipien im Alltag wiedererkennt, vergisst sie nicht mehr.

Hören und sehen

Dasselbe Kapitel als Podcast und Infografik

So funktioniert mein Medienmix: Du liest das Kapitel im Skript, hörst die passende Podcastfolge unterwegs und hast die Infografik als Überblick vor Augen. Drei Wege zum selben Stoff, die sich gegenseitig verstärken.

Hörprobe: Podcastfolge zum Imparitätsprinzip

Die Hörprobe wird gerade neu aufgenommen und ist in Kürze hier zu hören.
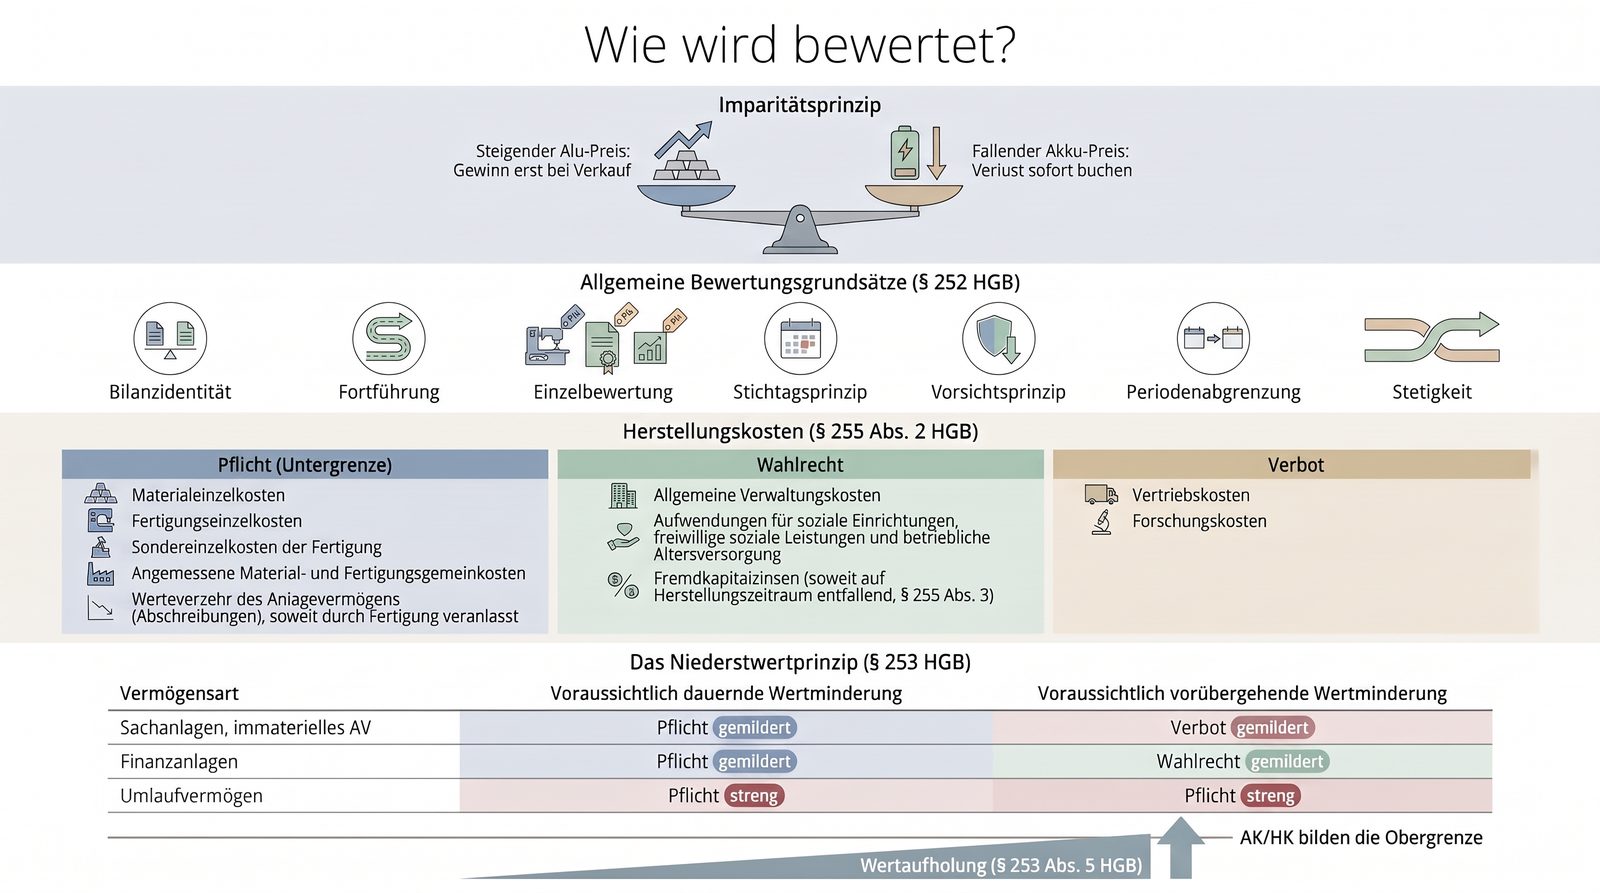
Infografik „Wie wird bewertet?“: Imparitätsprinzip als Waage (steigender Alu-Preis: Gewinn erst bei Verkauf, fallender Akku-Preis: Verlust sofort buchen), die allgemeinen Bewertungsgrundsätze nach § 252 HGB, Herstellungskosten nach § 255 Abs. 2 HGB mit Pflicht, Wahlrecht und Verbot sowie das Niederstwertprinzip nach § 253 HGB.
Infografik zum Kapitel. Antippen öffnet sie in voller Größe.

Lust auf mehr?

Das ganze Kapitel gibt es als Skript, als Podcastfolge zum Hören und mit Infografiken. Trag dich auf die Warteliste ein, dann bekommst du die komplette Folge zum Imparitätsprinzip kostenlos und erfährst als Erstes, wenn das Lernmaterial verfügbar ist.

Auf die Warteliste

Häppi lörning! Dein Swen von Synapsenwerk